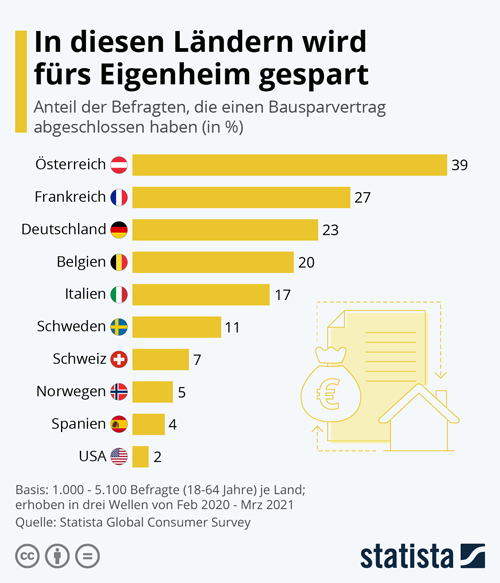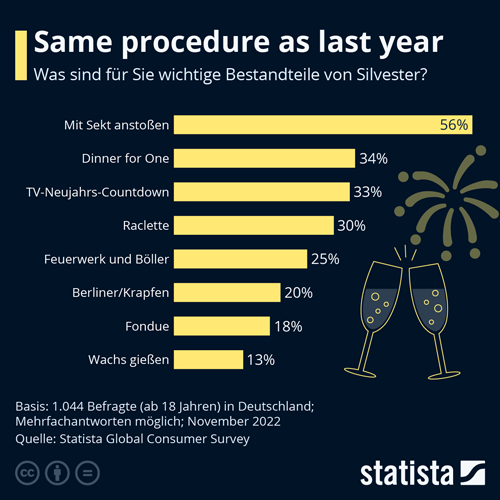
Samstag, 31. Dezember 2022

Steigende Energiepreise: Verbraucher sollten ihre Strom- und Gaszähler am 31.12. ablesen

Ab Januar 2023 steigen vielerorts die Preise für Strom und Gas. Dazu kommen noch Neuerungen wie Preisdeckel und Mehrwertsteueränderungen. Deshalb könnte es bei den Energieabrechnungen in den kommenden Monaten und Jahren für Verbraucher kompliziert werden. Verbraucherschützer raten deshalb dazu, zum Jahreswechsel die Gas- und Stromzählerstände zu notieren. Zum Jahresende 2022 Zählerstände ablesen und so bares… The post Steigende Energiepreise: Verbraucher sollten ihre Strom- und Gaszähler am 31.12. ablesen first appeared on efinanz24.de.
http://dlvr.it/SgBSXN

Freitag, 30. Dezember 2022

Silvesterfeuerwerk - Welche Versicherung leistet bei entstandenen Feuerwerksschäden

Feuerwerkskörper gehöhren für die einen einfach dazu und für die anderen ist die Knallerei eher störend. Was an Silvester alle ärgern dürfte, sind Schäden durch die Böller. Sei es eine verirrte Rakete oder eine unerwartet starke Detonation eines Knallers: Schäden am eigenen Hab und Gut oder an den Besitztümern anderer Menschen lassen sich beim Silvester-Feuerwerk kaum vollständig ausschließen. Deshalb ist es wichtig zu wissen, an welche Versicherung man sich im Ernstfal wenden kann. Denn in der Regel muss die Schadensmeldung unverzüglich beim Versicherer eingehen. Welche Versicherung zahlt bei solchen Schadenfällen? Wer durch den Umgang mit Feuerwerkskörpern Dritte schädigt, muss sich an seine Privathaftpflichtversicherung wenden. Erleidet man selbst dauerhafte Schäden, kommt eine private Unfallversicherung für Entschädigungszahlungen auf. Heilbehandlungskosten sind allerdings Sache der Krankenversicherung. Wenn das eigene Haus Feuer fängt, ist dies im Regelfall Sache der Wohngebäudeversicherung und Brandschäden an der Inneneinrichtung ersetzt die Hausratversicherung. Für Schäden an Kraftfahrzeugen ist die Teilkasko- und/oder die Vollkaskoversicherung zuständig. Schäden die durch Kinder verursacht werden Kinder können für Schäden unter sieben Jahren, welche sie verursacht haben, nicht zur Rechenschaft gezogen werden, da sie nicht dafür haften. Das bedeutet: Es besteht eine Deliktunfähigkeit. Viele Eltern wissen meist nicht, dass die Privathaftpflichtversicherung nur in solchen Fällen bei Schädigung von Dritten leistet, wenn die Eltern beim Zündeln ihre Aufsichtspflicht verletzt haben. Deshalb sollte bei kleinen Kindern in der Familie beim Abschluss einer Privathaftpflichtverischerung darauf geachtet werden, dass der Zusatzbaustein "Leistung bei Deliktunfähigkeit" mit eingeschlossen wird. Schäden an Autos oder anderen Kraftfahrzeugen In der Neujahrsnacht kann ganz schnell eine Ernüchterung eintreten, wenn man nach dem Feiertrubel und dem Feuerwerk am eigenen Auto Schäden entdeckt. So können explodierende Knaller, startende Raketen oder glimmende Reste von Böllern aller Art zu Seng- und Schmorschäden führen. Es ist deshalb nicht sinnvoll, sein Auto zum Start- oder Schauplatz für das Feuerwerk machen. Denn das Auto verträgt den heißen Funkenflug überhaupt nicht. Man kann zwar versuchen, mit einer guten Lackpolitur leichte Schmauchspuren zu beseitigen, doch ist funktioniert bei größeren Schäden nicht mehr. In erster Linie ist natürlich der Verursacher oder die Verursacherin dafür haftbar, kann aber in solchen Fällen oft nicht dingfest gemacht werden. In diesem Fall können Geschädigte die Schadenansprüche bei der eigenen Autoversicherung geltend machen. Dies ist aber nur dann möglich, wenn zuvor eine Teil- oder Vollkaskoversicherung abgeschlossen wurde. Hat man nur eine Kfz-Haftpflichtversicherung abgeschlossen, bleibt man auf dem Schaden sitzen. Wichtig ist Fotos von den Schäden zu machen Entstandene Schäden sollten gleich mit ausreichenden Fotos, aus möglichst verschiedenen Perspektiven, dokumentiert werden. So kann gegenüber einem Versicherer ein möglicher Schaden nachgwiesen werden. Auch anwesende Zeugen, sollten namentlich notiert werden, die den Hergang bestätigen können. Wenn Feuerwerkskörper das Auto in Brand gesetzt oder durch eine Explosion beschädigt haben tritt eine Teilkaskoversicherung ein. Auch Glasschäden/Glasbruch am Auto sind ein Fall für die Teilkaskoversicherung. In solchen Fällen hat eine Schadensmeldung auch keinen Einfluss auf eine Hochstufung der Schadenfreiheitsklasse (SFR), da die Teilkaskoversicherung keine Schadenfreiheitsklassen besitzt. Eine Vollkaskoversicherung tritt darüber hinaus auch bei Schäden durch Vandalismus ein, also wenn das Auto in der Silvesternacht mutwillig demoliert wurde. Beachten muss man: Werden Schäden über die Vollkaskoversicherung reguliert, hat dies negative Auswirkungen auf den Schadenfreiheitsrabatt und man wird zur nächsten Vertragsfälligkeit hochgestuft. Vor einer Schadensmeldung, sollte außerdem geprüft werden, ob in der Kasko-Absicherung eine Selbstbeteiligung vereinbart wurde. Wer Schäden feststellt, sollte umgehend seinen Kfz-Versicherer informieren und weitere Maßnahmen mit diesem besprechen. Beschädigungen durch Vandalismus sollten auch bei der Polizei angezeigt werden, möglicherweise lässt sich vielleicht der Verursacher oder die Verursacherin ja noch ermitteln. Leseempfehlungen Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten: Bausparvertrag-Kontoführungsgebühr - BGH Urteil sorgt für Erstattungsanspruch erhobener Gebühren in der Ansparphase Geldanlageausblick 2023 – Das Motto lautet: Schritt für Schritt aus der Krise! Bei einer Finanzierung von Wohneigentum gehören diese Versicherungen dazu Bildnachweis
http://dlvr.it/Sg7ty8
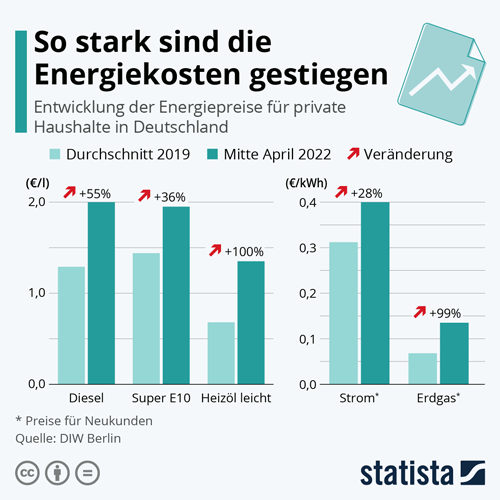
Donnerstag, 29. Dezember 2022

Photovoltaikanlagen und Solarmodule richtig versichern


Sichern Sie Ihre Anlage gegen unvorhersehbare Schäden mit einem Allgefahren-Schutz ab. Diese Art "Vollkasko-Versicherung" bietet eine Menge Vorteile gegenüber einer normalen Wohngebäudeversicherung.

Jetzt kostenlos und unverbindlich vergleichen und sparen!

https://www.inomaxx.de/index.php/sachversicherungen/photovoltaikversicherung/photovoltaikversicherung-vergleichen.html

#photovoltaik

Photovoltaikanlagen: Was Sie 2023 von PV-Anlagen von der Steuer absetzen können


Der Bund beschließt Steuererleichterungen für Photovoltaikanlagen. Doch in einigen Fällen sollten Besitzer dennoch eine Steuererklärung machen, um Geld zu sparen.

https://www.handelsblatt.com/finanzen/steuern-recht/steuern/photovoltaikanlagen-was-sie-2023-von-pv-anlagen-von-der-steuer-absetzen-koennen/28878876.html

Dienstag, 27. Dezember 2022

Bausparvertrag-Kontoführungsgebühr - BGH Urteil sorgt für Erstattungsanspruch erhobener Gebühren in der Ansparphase

In einem Musterverfahren hat der Bundesgerichtshof (BGH) am 15. November 2022 entschieden, dass Bausparkassen keine Kontogebühren, Servicepauschalen oder Jahresentgelte in der Ansparphase verlangen dürfen. Nach Ansicht des BGH benachteiligen sie die Kunden. Der Verbraucherzentrale Bundes­verband (vzbv) hatte in diesem Fall gegen die Bausparkasse BHW geklagt, die konkret von ihren Kunden ein Jahresentgelt von 12 Euro für jedes Konto in der Ansparphase berechnet hat. Nach Einschätzung des vzbv wirkt sich das Urteil in Deutschland auf rund 24 Millionen Bausparverträge aus. Sind Sie Bausparerin oder Bausparer, dann sollten Sie jetzt aktiv werden und die Erstattung dieser Kosten fordern. Betroffene können versuchen, sich das Geld für 10 Jahre rückwirkend zurückzuholen. Worum ging es bei Verfahren vor dem Bundesgerichtshof (BGH) bezüglich der Gebühren bei Bausparverträgen Bei Bausparverträgen fallen über die Laufzeit Gebühren für den Abschluss, das Darlehen und die Kontoführung in der Ansparphase und Darlehensphase an. Die Wirksamkeit dieser Gebühren muss der sogenannten AGB-Kontrolle standhalten. Hierzu hatte sich der BGH auch schon einmal geäußert und die Wirksamkeit der Abschlussgebühr bereits im Dezember 2010 bestätigt. Es liege keine unangemessene Benachteiligung vor, da die Gebühr der Gewinnung von Neukunden dient (Az. XI ZR 3/10). Die Erhebung einer Darlehensgebühr ist laut BGH-Urteil vom November 2016 dagegen unwirksam, da die Bausparkasse hierbei ihren eigenen Aufwand auf den Kunden abwälze (Az. XI ZR 552/15). Bei der Kontoführungsgebühr wird nun zwischen der Ansparphase und der Darlehensphase differenziert. Der BGH hatte im Mai 2017 bereits entschieden (Az. XI ZR 308/15), dass Kontoführungsgebühren in der Darlehensphase nicht über AGB-Regelungen verlangt werden können und nun ebenso in der Ansparphase. "Die Klausel in den AGBs ist vielmehr unwirksam, weil die Erhebung des Jahresentgelts in der Ansparphase eines Bausparvertrags mit wesentlichen Grundgedanken der gesetzlichen Regelung unvereinbar ist und die Bausparer entgegen den Geboten von Treu und Glauben unangemessen benachteiligt. Denn mit dem Jahresentgelt werden Kosten für Verwaltungstätigkeiten auf die Bausparer abgewälzt, welche die Bausparkasse aufgrund einer eigenen gesetzlichen Verpflichtung zu erbringen hat", schreiben die Richter in ihrer Begründung. Bausparvertrag-Gebühr: So können Sie sich ihr Geld zurückerstatten lassen Betroffene müssen selbst aktiv werden, um sich die zu viel gezahlten Gebühren erstatten zu lassen. Egal ob die Gebühren schon bei Vertragsschluss bestanden oder rückwirkend eingeführt bzw. erhöht wurden, sollten Bausparer ihnen widersprechen und das Geld zurückfordern, so die Empfehlung der Verbraucherschützer. Neben dem Mustertext der Verbraucherzentrale, hat auch die Stiftung Warentest dafür verschiedene Musterbriefe zusammengestellt. Der Widerspruch sollte schriftlich vorgenommen werden und am besten per Einschreiben oder Fax (per Sendebericht) verschickt werden. Nur so kann man nachweisen, dass das Schreiben tatsächlich bei der Bausparkasse angekommen ist. Wichtig zu wissen ist: Das Urteil, welches nun rechtskräftig ist, bezieht sich zunächst nur auf Bausparerinnen oder Bausparer der beklagten BHW Bausparkasse. Sie können nun in Individualverfahren ihre zu viel gezahlten Gebühren einfordern. Für Bausparerinnen oder Bausparer anderer Bausparkassen ist das Urteil nicht bindend. Sofern die Bausparkassen kein Geld zurückerstatten wollen, müssten Betroffene also klagen. Muss eine Verjährungsfrist beachtet werden? Die Verbraucherzentrale weist darauf hin, dass es eine Verjährungsfrist gibt. Ab wann die Ansprüche von Bausparerinnen und Bausparern verjähren, wurde aber vom BGH nicht entschieden. Ein Erstattungsanspruch verjährt grundsätzlich erst drei Jahre nach Kenntnis des Anspruchs. Dementsprechend müssten Bausparer ihre Ansprüche bis zum 31.12.2025 geltend machen. Nach Ansicht der Verbraucherzentrale könnten Betroffene aber auch noch für einen längeren Zeitraum eine Erstattung fordern, nämlich für bis zu zehn Jahre. Danach würden Erstattungsansprüche für Bausparverträge zehn Jahre nach deren Beendigung verjähren, so die Meinung der Verbraucherzentrale. Damit könnten Bausparerinnen und Bausparer noch bis zum 31.12.2022 zu viel gezahlte Gebühren für Verträge zurückfordern, die im Jahr 2012 endeten. Ob der Anspruch tatsächlich länger gilt als drei Jahre, werden aber erst weitere Gerichtsverfahren zeigen. Für Bausparerinnen und Bausparer, bei denen die Verträge bereits beendet sind, empfiehlt die Verbraucherzentrale sich an den zuständigen Ombudsmann der privaten Bausparkassen oder Landesbausparkassen (LBS) zu wenden und eine etwaige Verjährung der Ansprüche auf Rückzahlung der gezahlten Gebühren prüfen zu lassen. Leseempfehlungen Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten: Sonderkündigungsfrist Kfz-Versicherung - Auch nach Ablauf der Wechselfrist ist eine Kündigung möglich So kann man als Immobilienkäufer sein Eigenkapital aufbessern Hausratversicherung - im Schadensfall kein Geld ohne Stehlliste Bildnachweis
http://dlvr.it/Sfzzpf

Mittwoch, 21. Dezember 2022

inomaxx newsticker Dezember 2022


Heute möchten wir wieder über interessante und wichtige Themen rund um die Finanzen informieren.
Viel Spaß beim Lesen!
https://inomaxx.de/index.php/aktueller-newsticker.html

Mehr aktuelle Informationen rund um die Finanzen gibt es im Blog zu lesen.
https://www.inomaxx.de/index.php/blog.html

#newsletter

Dienstag, 20. Dezember 2022

Bausparvertrag-Kontoführungsgebühr - BGH Urteil sorgt für Erstattungsanspruch erhobener Gebühren in der Ansparphase

In einem Musterverfahren hat der Bundesgerichtshof (BGH) am 15. November 2022 entschieden, dass Bausparkassen keine Kontogebühren, Servicepauschalen oder Jahresentgelte in der Ansparphase verlangen dürfen. Nach Ansicht des BGH benachteiligen sie die Kunden. Der Verbraucherzentrale Bundes­verband (vzbv) hatte in diesem Fall gegen die Bausparkasse BHW geklagt, die konkret von ihren Kunden ein Jahresentgelt von 12 Euro für jedes Konto in der Ansparphase berechnet hat. Nach Einschätzung des vzbv wirkt sich das Urteil in Deutschland auf rund 24 Millionen Bausparverträge aus. Sind Sie Bausparerin oder Bausparer, dann sollten Sie jetzt aktiv werden und die Erstattung dieser Kosten fordern. Betroffene können versuchen, sich das Geld für 10 Jahre rückwirkend zurückzuholen. Worum ging es bei Verfahren vor dem Bundesgerichtshof (BGH) bezüglich der Gebühren bei Bausparverträgen Bei Bausparverträgen fallen über die Laufzeit Gebühren für den Abschluss, das Darlehen und die Kontoführung in der Ansparphase und Darlehensphase an. Die Wirksamkeit dieser Gebühren muss der sogenannten AGB-Kontrolle standhalten. Hierzu hatte sich der BGH auch schon einmal geäußert und die Wirksamkeit der Abschlussgebühr bereits im Dezember 2010 bestätigt. Es liege keine unangemessene Benachteiligung vor, da die Gebühr der Gewinnung von Neukunden dient (Az. XI ZR 3/10). Die Erhebung einer Darlehensgebühr ist laut BGH-Urteil vom November 2016 dagegen unwirksam, da die Bausparkasse hierbei ihren eigenen Aufwand auf den Kunden abwälze (Az. XI ZR 552/15). Bei der Kontoführungsgebühr wird nun zwischen der Ansparphase und der Darlehensphase differenziert. Der BGH hatte im Mai 2017 bereits entschieden (Az. XI ZR 308/15), dass Kontoführungsgebühren in der Darlehensphase nicht über AGB-Regelungen verlangt werden können und nun ebenso in der Ansparphase. "Die Klausel in den AGBs ist vielmehr unwirksam, weil die Erhebung des Jahresentgelts in der Ansparphase eines Bausparvertrags mit wesentlichen Grundgedanken der gesetzlichen Regelung unvereinbar ist und die Bausparer entgegen den Geboten von Treu und Glauben unangemessen benachteiligt. Denn mit dem Jahresentgelt werden Kosten für Verwaltungstätigkeiten auf die Bausparer abgewälzt, welche die Bausparkasse aufgrund einer eigenen gesetzlichen Verpflichtung zu erbringen hat", schreiben die Richter in ihrer Begründung. Bausparvertrag-Gebühr: So können Sie sich ihr Geld zurückerstatten lassen Betroffene müssen selbst aktiv werden, um sich die zu viel gezahlten Gebühren erstatten zu lassen. Egal ob die Gebühren schon bei Vertragsschluss bestanden oder rückwirkend eingeführt bzw. erhöht wurden, sollten Bausparer ihnen widersprechen und das Geld zurückfordern, so die Empfehlung der Verbraucherschützer. Neben dem Mustertext der Verbraucherzentrale, hat auch die Stiftung Warentest dafür verschiedene Musterbriefe zusammengestellt. Der Widerspruch sollte schriftlich vorgenommen werden und am besten per Einschreiben oder Fax (per Sendebericht) verschickt werden. Nur so kann man nachweisen, dass das Schreiben tatsächlich bei der Bausparkasse angekommen ist. Wichtig zu wissen ist: Das Urteil, welches nun rechtskräftig ist, bezieht sich zunächst nur auf Bausparerinnen oder Bausparer der beklagten BHW Bausparkasse. Sie können nun in Individualverfahren ihre zu viel gezahlten Gebühren einfordern. Für Bausparerinnen oder Bausparer anderer Bausparkassen ist das Urteil nicht bindend. Sofern die Bausparkassen kein Geld zurückerstatten wollen, müssten Betroffene also klagen. Muss eine Verjährungsfrist beachtet werden? Die Verbraucherzentrale weist darauf hin, dass es eine Verjährungsfrist gibt. Ab wann die Ansprüche von Bausparerinnen und Bausparern verjähren, wurde aber vom BGH nicht entschieden. Ein Erstattungsanspruch verjährt grundsätzlich erst drei Jahre nach Kenntnis des Anspruchs. Dementsprechend müssten Bausparer ihre Ansprüche bis zum 31.12.2025 geltend machen. Nach Ansicht der Verbraucherzentrale könnten Betroffene aber auch noch für einen längeren Zeitraum eine Erstattung fordern, nämlich für bis zu zehn Jahre. Danach würden Erstattungsansprüche für Bausparverträge zehn Jahre nach deren Beendigung verjähren, so die Meinung der Verbraucherzentrale. Damit könnten Bausparerinnen und Bausparer noch bis zum 31.12.2022 zu viel gezahlte Gebühren für Verträge zurückfordern, die im Jahr 2012 endeten. Ob der Anspruch tatsächlich länger gilt als drei Jahre, werden aber erst weitere Gerichtsverfahren zeigen. Für Bausparerinnen und Bausparer, bei denen die Verträge bereits beendet sind, empfiehlt die Verbraucherzentrale sich an den zuständigen Ombudsmann der privaten Bausparkassen oder Landesbausparkassen (LBS) zu wenden und eine etwaige Verjährung der Ansprüche auf Rückzahlung der gezahlten Gebühren prüfen zu lassen. Leseempfehlungen Lesen Sie doch auch diese Artikel rund um das Thema Finanzen, wofür sich auch andere Leser interessierten: Sonderkündigungsfrist Kfz-Versicherung - Auch nach Ablauf der Wechselfrist ist eine Kündigung möglich So kann man als Immobilienkäufer sein Eigenkapital aufbessern Hausratversicherung - im Schadensfall kein Geld ohne Stehlliste Bildnachweis
http://dlvr.it/SffqmY